
Россия может продлить запрет на экспорт дизельного топлива
Почему эта новость касается практически каждого бизнеса
Российские власти рассматривают возможность продления запрета на экспорт дизельного топлива после 31 июля 2026 года. На первый взгляд, это отраслевая новость, касающаяся нефтяных компаний, нефтебаз и топливных трейдеров. Однако дизельное топливо обеспечивает значительную часть грузовых перевозок, строительной техники, сельскохозяйственных машин, резервной энергетики, коммунальной инфраструктуры и промышленного оборудования. Поэтому ограничение экспорта способно повлиять на себестоимость строительства, снабжение ресторанов, эксплуатацию коммерческой недвижимости, работу государственных корпораций и сроки реализации инфраструктурных проектов.
Главный вопрос заключается уже не в том, подорожает ли дизель на несколько рублей. Вопрос в том, насколько устойчивой остаётся вся система снабжения российской экономики, если крупнейший нефтедобывающий экспортёр вынужден административно перераспределять произведённое топливо в пользу внутреннего рынка.
Запрет на экспорт дизельного топлива был введён на фоне нарушений в работе нефтеперерабатывающей инфраструктуры, сокращения производства и роста риска дефицита в отдельных регионах. Одновременно на рынок воздействуют сезонный рост летнего потребления, транспортная нагрузка, необходимость формировать запасы перед осенним сельскохозяйственным периодом и приоритетное снабжение системных потребителей.
Российский рынок оказался под воздействием сразу нескольких факторов: снижение доступной нефтеперерабатывающей мощности; сезонный рост спроса; региональные логистические ограничения; увеличение стоимости доставки; повышенный спрос со стороны промышленности и инфраструктурных проектов; необходимость обеспечить государственные и системно значимые предприятия.
Наличие большого объёма добываемой нефти не означает автоматического наличия достаточного количества бензина, дизельного или авиационного топлива. Между добычей и готовым продуктом находится сложная цепочка: транспортировка сырья, переработка, очистка, хранение, железнодорожная и автомобильная доставка, распределение между регионами и снабжение конечных потребителей.
Если добыча нефти сохраняется, но перерабатывающая мощность уменьшается, государство может продолжать экспортировать сырую нефть и одновременно испытывать нехватку отдельных видов готового топлива. Поэтому запрет экспорта — не признак отсутствия нефти, а инструмент перераспределения ограниченного объёма готового продукта.
Проблема может находиться не только в общем количестве топлива, но и внутри распределительной системы. Ресурс может присутствовать в одном регионе и отсутствовать в другом; запасы могут быть сосредоточены у крупных производителей; железнодорожные мощности — перегружены; независимые АЗС — получать продукт позже вертикально интегрированных сетей.
Для бизнеса важен не федеральный баланс сам по себе, а доступность топлива конкретному перевозчику, подрядчику, поставщику или строительной площадке в нужном регионе, в нужное время и по приемлемой цене.
Экспортное ограничение теоретически увеличивает внутреннее предложение, но не отменяет снижение производства, региональные логистические затраты, стоимость хранения, финансирование оборотных запасов, страхование и неравные условия крупных и независимых участников.
Ожидание дефицита также само усиливает спрос: перевозчики, аграрные компании, строители и промышленные предприятия стремятся заранее увеличить запасы. Поэтому административный запрет способен остановить ухудшение ситуации, но не обязательно мгновенно вернуть рынок к прежней цене и доступности.

Дизель используется магистральными грузовыми автомобилями, рефрижераторами, строительной и сельскохозяйственной техникой, коммунальными службами, дизельными генераторами, карьерной техникой, частью железнодорожного и водного транспорта, аварийными источниками электроснабжения и удалённой промышленной инфраструктурой.
Когда дорожает дизель, увеличивается не только чек на АЗС. Растёт стоимость перевозки продуктов, доставки строительных материалов, вывоза отходов, эксплуатации техники, производства сельхозпродукции, резервного электроснабжения и содержания складов. Этот фактор распределяется по всей цепочке создания стоимости.
Что новость означает для ресторанного бизнеса и HoReCa
Ресторан может не владеть ни одним дизельным автомобилем и всё равно быть глубоко зависимым от топлива. Практически всё, что поступает в заведение, предварительно перевозится: продукты, напитки, алкоголь, упаковка, химия, текстиль, мебель, посуда, кухонное и вентиляционное оборудование.
Особенно чувствительны рестораны с высокой долей скоропортящейся продукции, загородные комплексы, кейтеринг, небольшие поставщики и сети с централизованными кухнями. Рефрижератор расходует топливо и на движение, и на поддержание температуры, поэтому холодовая логистика реагирует на рост дизеля сильнее обычной.
Скрытое удорожание проявляется через платную доставку, рост минимальной суммы заказа, сокращение бесплатных рейсов, повышение сервисного сбора, увеличение партии, отмену скидок и отказ от удалённых маршрутов. Ресторан может не увидеть одного резкого скачка, но его маржа постепенно уменьшается сразу по десяткам направлений.
Ресторанный рынок ограничен платёжеспособностью гостя. При слишком быстром росте цен посетитель сокращает частоту визитов, отказывается от дополнительных блюд и алкоголя, выбирает более дешёвые позиции или переходит в другой формат потребления.
Особенно уязвим средний ценовой сегмент: премиальный ресторан имеет больший запас по чеку, а fast food — высокий оборот и стандартизацию. Заведение среднего сегмента одновременно сталкивается с чувствительностью клиента к цене и высокой стоимостью качественного продукта и сервиса.
Строительство — один из наиболее дизелезависимых секторов. Экскаваторы, бульдозеры, автокраны, погрузчики, самосвалы, бетоновозы, дорожная техника, компрессоры и генераторы работают на дизельном топливе. Кроме того, на площадку постоянно доставляются бетон, металл, стекло, инженерное оборудование, отделочные материалы, грунт, песок и щебень.
Топливный фактор действует сразу по нескольким каналам: прямое удорожание эксплуатации техники, рост стоимости машино-часа подрядчиков, повышение стоимости доставки материалов, риск нарушения ритмичности и особая уязвимость удалённых проектов.
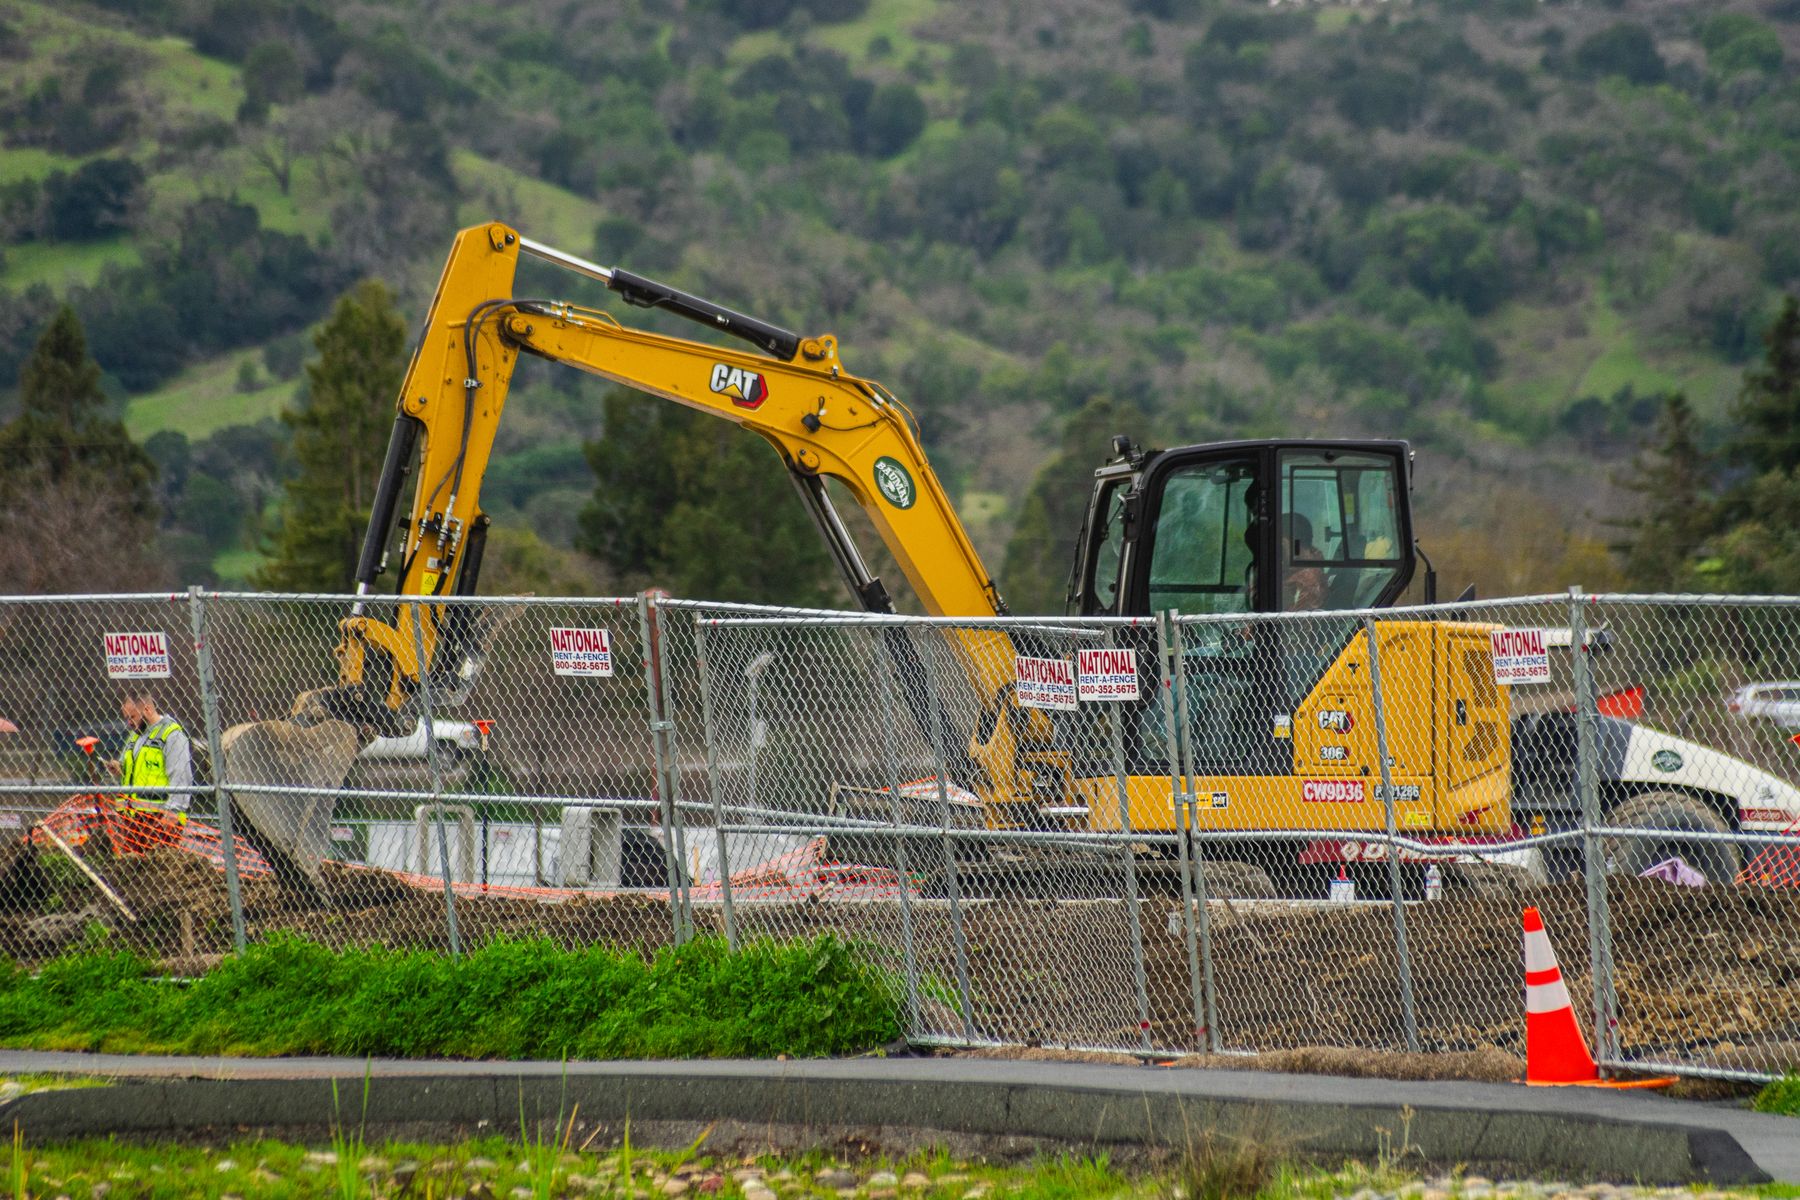
Если автокран, самосвалы или монтажная бригада простаивают из-за нарушения снабжения, потери включают оплату техники и рабочих, срыв последовательности работ, перенос следующих подрядчиков, повторную мобилизацию, задержку приёмки и ввода объекта, рост стоимости финансирования и отложенную продажу или аренду площадей.
Для девелопера основной риск — не цена литра, а нарушение производственного ритма. Один день задержки отдельного ресурса способен повлиять на несколько последующих этапов.
Крупные организации имеют больше возможностей формировать резервы, но масштаб их потребления делает даже небольшое изменение цены существенным. Топливный риск проявляется через собственный автопарк, подрядные перевозки, инфраструктурное строительство, удалённые объекты, резервные дизельные электростанции, аварийные службы и производственную технику.
Системообразующие предприятия обязаны обеспечивать непрерывность деятельности. Поэтому государственные и крупные структуры могут получать приоритетное снабжение, что одновременно усиливает уязвимость малого и среднего бизнеса.
Крупный холдинг способен заключать прямые соглашения с производителями, создавать резервы, использовать собственные нефтебазы и перераспределять топливо между регионами. Малый и средний бизнес чаще зависит от обычных АЗС, одного перевозчика, ограниченного оборотного капитала и отсутствия собственных складских возможностей.
Даже при достаточном федеральном балансе конкретный ресторан, региональный девелопер или сервисная компания могут испытывать локальный дефицит. Локальность — одна из ключевых особенностей топливных кризисов.
Россия остаётся одним из крупнейших поставщиков дизельного топлива. Когда с рынка временно исчезают значительные объёмы, импортёры вынуждены искать альтернативу в США, на Ближнем Востоке и в Азии. Турция, Бразилия, страны Африки и другие покупатели начинают конкурировать за ограниченные поставки.
В результате решение, направленное на защиту российского внутреннего рынка, одновременно ухудшает глобальный баланс предложения и может повышать цены даже в странах, которые напрямую российское топливо уже не закупают.
Сырая нефть и готовое дизельное топливо — разные рынки. Даже при достаточном объёме нефти её необходимо переработать, а нефтеперерабатывающие заводы имеют ограниченную мощность, технологическую конфигурацию, плановые ремонты, требования к качеству сырья и экологические ограничения.
Невозможно мгновенно направить любой свободный объём нефти на любой завод и получить необходимое количество дизеля. Поэтому дефицит перерабатывающей мощности может быть серьёзнее физической нехватки сырой нефти.
Текущая ситуация сочетает несколько факторов: снижение российских перерабатывающих мощностей, ограничения экспорта, напряжённость мировой логистики, низкие запасы, сезонный спрос и ограниченную возможность быстро увеличить переработку. Рынок зависит не от одного события, а от нескольких взаимно усиливающих рисков.
Первый сценарий — стабилизация и досрочное снятие ограничений после восстановления части производства и роста запасов.
Второй — сохранение запрета до конца дополнительного периода при постепенном улучшении баланса.
Третий — дальнейшее продление ограничений, если нарушения переработки окажутся длительными или возникнут новые сбои.
Четвёртый — частичное разрешение экспорта отдельным производителям или по квотам.
Пятый — формальная стабильность на федеральном уровне при сохраняющейся региональной неравномерности.
Главная угроза для бизнеса — не само подорожание, а непредсказуемость
Предсказуемо высокая цена иногда менее опасна, чем постоянно меняющаяся. При стабильной цене компания может пересчитать себестоимость, изменить бюджет и скорректировать формат работы. При постоянном изменении цены, доступности и сроков поставки планирование становится значительно сложнее.
Поэтому новость о возможном продлении запрета следует воспринимать прежде всего как сигнал роста операционной неопределённости.
Как бизнесу усилиться и выжить в условиях топливной нестабильности
Задача бизнеса — не угадать точную дату отмены запрета, а построить компанию так, чтобы она продолжала работать при нескольких сценариях.
Необходимо увидеть реальную топливную зависимость, включая скрытые расходы внутри доставки, работы подрядчиков, вывоза отходов, сервиса и резервного энергоснабжения.
Следует определить критические поставки: без чего работа остановится сразу, без чего можно работать несколько дней, что можно заменить и что можно хранить дольше.
Важно снизить количество бессмысленных рейсов, объединять заказы, точнее планировать остатки, сокращать экстренные доставки и увеличивать партии по нескоропортящимся позициям.
Нельзя зависеть от единственного канала снабжения. Альтернативный поставщик или маршрут не обязательно должен использоваться постоянно, но должен быть заранее известен.
Нужен разумный резерв, а не панический запас. Он рассчитывается по реальному потреблению, сроку хранения, стоимости оборотного капитала и вероятной продолжительности сбоя.
Следует пересматривать экономику продукта, проекта или объекта и видеть фактическую маржинальность после роста доставки, сырья, аренды техники и обслуживания.
Критически важно защищать ликвидность. В нестабильности часто выживает не самый прибыльный, а тот, у кого есть свободные средства на срочные закупки, более дорогую доставку и временные простои.
Полезно сокращать операционную сложность: лишние поставщики, уникальные компоненты, мелкие партии, удалённые маршруты и зависимые этапы делают бизнес менее устойчивым.
Компания должна сохранять способность быстро менять формат работы: сокращать отдельные позиции, перераспределять ресурсы между объектами, переносить некритичные этапы и концентрироваться на наиболее прибыльных направлениях.
Не создавать панические запасы, не переносить весь рост расходов на клиента автоматически, не продолжать расширение по старой финансовой модели, не оценивать ситуацию только по Москве, не надеяться на одного поставщика и не считать временное улучшение окончанием проблемы.
Кризис перераспределяет рынок. Усилиться способны компании, которые контролируют логистику, имеют несколько поставщиков, располагают оборотным капиталом, точно планируют запасы, стандартизируют процессы и быстро меняют ассортимент или производственный план.
Дополнительное развитие могут получить региональные логистические центры, сервисы оптимизации маршрутов, совместные закупочные площадки, локальные производители, ремонт и восстановление техники, технологии контроля топлива и системы прогнозирования запасов.
Эта новость показывает более широкую трансформацию: основные ресурсы всё чаще становятся предметом государственного перераспределения, экспортных ограничений, приоритетного снабжения, санкционного контроля, инфраструктурных рисков и региональной дифференциации.
Аналогичные проблемы могут возникать с оборудованием, электроникой, строительными материалами, импортными компонентами, программным обеспечением, банковскими расчётами, квалифицированным персоналом, электрической мощностью и транспортом. Поэтому руководителю важно перестраивать не только закупки, но и саму модель компании.
Вывод
Возможное продление запрета на экспорт дизельного топлива — не локальная новость нефтяной отрасли, а предупреждение для всей экономики.
Для HoReCa это потенциальное удорожание продуктов, доставки, обслуживания и вывоза отходов. Для девелоперов — рост расходов на технику, материалы и транспорт, а также риск нарушения строительного графика. Для государственных корпораций и крупных компаний — необходимость обеспечивать непрерывность инфраструктуры и производства в условиях ограниченного ресурса.
Основной риск состоит не только в росте цены. Наиболее опасны непредсказуемость, региональная неравномерность и нарушение привычных цепочек поставок.
В новой экономической реальности побеждает не тот, кто уверен, что кризис скоро закончится. Побеждает тот, чья компания способна продолжать работу, даже если он затянется.
Актуальность материала
Материал отражает сведения, доступные на дату публикации. Перед принятием коммерческих решений рекомендуем сверять действующие ограничения и официальные сообщения уполномоченных органов.